Ипотека на строительство дома в 2026: как получить и на что смотреть
Ипотека на строительство дома в 2026: как получить и на что смотреть
Кредит на готовый дом и кредит на дом, которого ещё нет, устроены по-разному. В первом случае банк видит объект, оценивает его и сразу берёт в залог. Во втором случае на участке пока стоят только колышки разбивки, а обеспечение появится через несколько месяцев работы. Отсюда все особенности такой сделки: залог земли на старте, выдача денег частями по мере готовности, повышенное внимание к договору подряда и к тому, кто именно возьмётся строить.
Разбираем путь заказчика по шагам: что подготовить до обращения в кредитную организацию, что происходит с участком, как устроено поэтапное перечисление средств, на какие условия смотреть в предложении и какие технические требования предъявляются к самому зданию. Конкретные ставки, предельные суммы, размеры первоначального взноса и сроки рассмотрения здесь не приводятся сознательно: они отличаются в каждом банке и меняются, поэтому сверяйтесь с действующей редакцией условий выбранной программы. Требования к строительной компании мы разбирали отдельно, здесь речь о вашей стороне сделки.
Содержание
- Как устроен кредит на стройку и из каких шагов состоит путь заказчика
- Участок в залоге: что проверяют до одобрения и что меняется потом
- Выдача денег частями и что смотреть в предложении банка
- Почему стройка силами случайных бригад оборачивается переделками, скрытыми доплатами и срывом сроков
- Порядок действий заказчика и как мы работаем
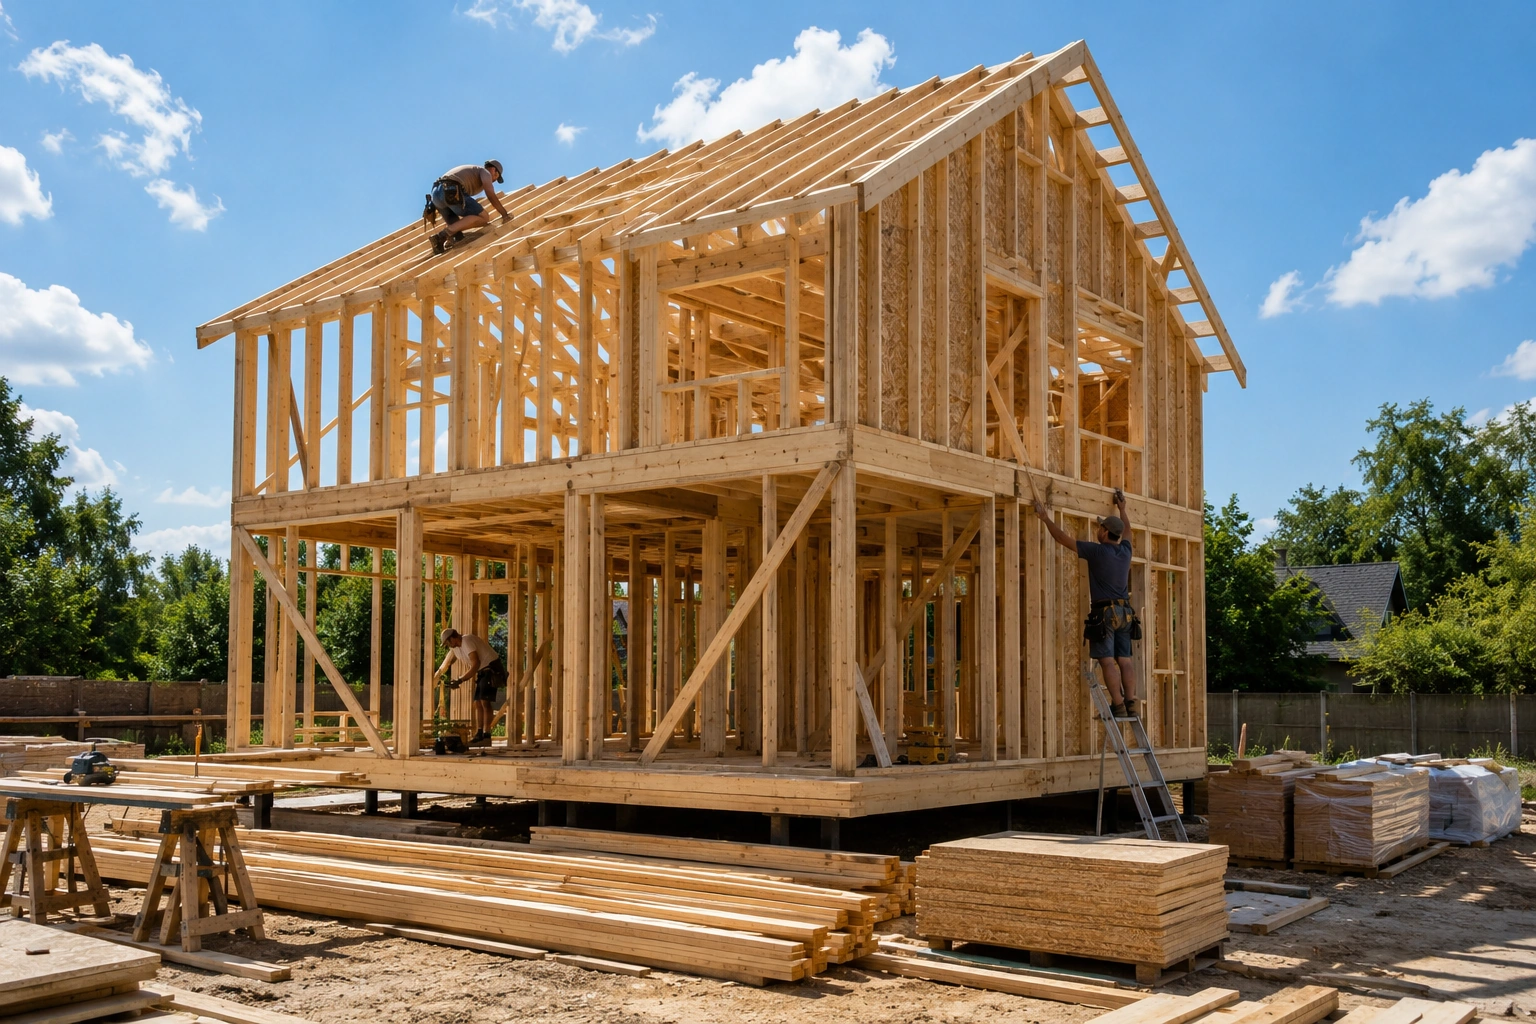
Как устроен кредит на стройку и из каких шагов состоит путь заказчика
Что банк финансирует на самом деле
Формально вам одобряют сумму на возведение жилого здания. Фактически банк финансирует не стройку вообще, а конкретный набор работ, описанный в договоре подряда и в смете. Это принципиальный момент, который заказчики понимают не сразу. Пока нет документа, где сказано, что именно будет построено, из какого материала, за какие деньги и к какому числу, финансировать нечего. Поэтому первым делом появляется не заявка, а проект и расчёт стоимости.
Второй момент касается обеспечения. Между выдачей первых средств и появлением зарегистрированного здания проходит целый строительный цикл. Всё это время кредитная организация несёт риск незавершённого объекта: недостроенная коробка без кровли и теплового контура почти ничего не стоит на рынке. Именно этим объясняются требования, которые со стороны выглядят избыточными, а на деле защищают и вас тоже.
Порядок шагов от первого расчёта до регистрации права
- Определиться с участком и проверить сведения о нём: границы, вид разрешённого использования, обременения, круглогодичный подъезд
- Выбрать проект и получить расчёт сметы с разбивкой по этапам, а не одной строкой
- Уточнить в выбранном банке перечень требований к заёмщику, к земле и к строительной компании
- Собрать сведения о доходах и подать предварительную заявку, чтобы понять доступную сумму
- Передать в банк проект договора подряда, смету, спецификацию материалов и график работ
- Пройти оценку земли и согласовать редакцию договора, если банк просит правки
- Пройти уведомительный порядок по планируемому строительству и передать подтверждение в банк
- Подписать кредитный договор, оформить залог земли и договор страхования
- Начать работы, закрывать этапы актами с фотоотчётом по скрытым работам и получать очередные суммы
- Завершить строительство, подготовить технический план, зарегистрировать право и оформить дом в залог
Каждый шаг занимает время, и время это неравномерное. Сбор сведений о доходах и предварительное решение проходят быстро, а согласование редакции договора и оценка земли способны растянуться. Отсюда практический вывод: заявку по стройке разумно начинать зимой или ранней весной, чтобы попасть в сезон, а не выходить на фундамент в октябре.
Что готовит заёмщик со своей стороны
Со стороны заказчика набор предсказуем: документы, удостоверяющие личность, сведения о занятости и доходах, документы на землю, при необходимости согласие супруга. Дальше начинается то, что зависит уже не от вас: пакет по строительной компании и пакет по объекту. Практика показывает, что именно на этом стыке теряется больше всего времени, если подрядчик не готовил документы заранее и собирает их с нуля под конкретную сделку.
Подберём проект и подготовим смету по этапам под условия вашего банка
Рассчитать сметуУчасток в залоге: что проверяют до одобрения и что меняется потом
Что смотрят в земле
Землю изучают внимательнее, чем кажется на первый взгляд. Проверяют сведения из реестра недвижимости, вид разрешённого использования и категорию, наличие уточнённых границ, отсутствие арестов и залогов, доступность подъезда и возможность подключения к электрическим сетям. Участок под индивидуальное жилищное строительство и участок в садоводстве могут рассматриваться по разным программам, и это стоит выяснить до того, как вы внесёте задаток за землю.
Отдельная тема — грунты. Для банка это вопрос стоимости будущего объекта, для вас вопрос конструкции основания. Торф, насыпные грунты, высокий уровень грунтовых вод во Всеволожском районе встречаются регулярно, и тип фундамента под такие условия выбирается по результатам изысканий согласно требованиям СП 22.13330. Свайное поле с ростверком, лента или плита — решение принимается расчётом, а не по совету соседа. Если в смете тип основания указан до изысканий, это первый признак того, что стоимость поплывёт.
Как обеспечение меняется по ходу стройки
На старте в залоге находится земля. По мере возведения здания стоимость обеспечения растёт, но полноценным залогом дом становится только после регистрации права. До этого момента вы платите по кредиту, имея в качестве обеспечения участок с недостроем. Отсюда простое правило: чем короче отрезок между началом работ и появлением завершённого здания, тем спокойнее проходит сделка. Затянутая стройка невыгодна обеим сторонам.
После регистрации права дом добавляется в обеспечение, и условия по кредиту, как правило, пересматриваются в порядке, описанном в договоре. Что именно меняется и при каких документах — этот пункт стоит прочитать до подписания, а не после. Формулировка должна быть конкретной: какой документ подтверждает завершение, в какой срок его нужно предоставить, что происходит при нарушении срока.
Оценка и страхование
Оценщик смотрит на землю сейчас и на будущее здание по проекту. Ему нужны планировочные решения, площадь, конструктив, состав инженерных систем. Дом должен быть пригоден для круглогодичного проживания: требования к одноквартирным жилым зданиям изложены в СП 55.13330, а требования к тепловой защите оболочки в СП 50.13330. Летний садовый домик с холодным полом и тонкой стеной под эту оценку не подходит, даже если внешне выглядит внушительно.
Страхование обычно затрагивает объект и жизнь заёмщика, состав зависит от программы. Здесь важно другое: расходы на оценку, страхование, регистрационные действия и подготовку технического плана в смету на строительство не входят. Их стоит заранее заложить отдельной суммой, иначе они всплывут в самый неподходящий момент.
Выдача денег частями и что смотреть в предложении банка
Логика поэтапного перечисления
Средства раскрываются частями по мере выполнения работ: подписан этап, подтверждено выполнение, перечислена соответствующая сумма на счёт исполнителя. Наличными на руки такие деньги не выдают. Из этого следует важное для планирования обстоятельство: пока этап не закрыт, следующая часть не поступит, а значит любая заминка с актами останавливает стройку целиком.
Подтверждением обычно служат акт выполненных работ, фотографии по скрытым работам, иногда выезд представителя банка или оценщика. Скрытые работы фиксируются до закрытия конструкции: отсечная гидроизоляция под нижней обвязкой, узлы крепления, шаг стоек и лаг, укосины, утепление, пароизоляция с проклейкой примыканий, ветрозащита, контробрешётка и вентиляционный зазор. Общие правила производства и приёмки таких конструкций описаны в СП 70.13330. После обшивки проверить эти позиции уже нельзя, поэтому фотоотчёт нужен и банку, и вам.
На что смотреть в предложении до подписания
| Условие предложения | Что считать нормой | Тревожный признак |
|---|---|---|
| Форма выдачи средств | Частями под этапы, подтверждённые актами | Вся сумма сразу на счёт исполнителя без привязки к работам |
| Предмет залога на старте | Земля, здание добавляется после регистрации права | Требование дополнительного обеспечения без объяснения причин |
| Предельный срок завершения | Совпадает с графиком работ по договору подряда | Срок заметно короче реального строительного цикла |
| Требования к исполнителю работ | Перечень документов известен заранее и передан вам | Перечень уточняется уже после одобрения заявки |
| Порядок подтверждения этапа | Акт, фотоотчёт, при необходимости выезд оценщика | Формулировка «по усмотрению банка» без деталей |
| Пересмотр условий после стройки | Описано, какой документ и в какой срок вы подаёте | Порядок не зафиксирован, всё решается потом |
| Сопутствующие расходы | Оценка, страхование, регистрация названы заранее | Всплывают на сделке и ломают бюджет |
| Требования к дому | Пригодность для круглогодичного проживания по СП 55.13330 | Общая фраза «жилой дом» без параметров и площади |
Отдельно стоит уточнить, что произойдёт, если стройка выйдет за отведённый срок. Ответ должен быть в договоре, а не в устном обещании менеджера. И ещё один практический вопрос: допускается ли смена подрядчика по ходу работ и на каких условиях. Ситуации бывают разные, и заранее понимать выход из них полезно.
Почему смета решает больше, чем ставка
Заказчики сравнивают предложения по ставке, а разница в итоговых расходах чаще возникает из-за сметы. Ориентировочная стоимость означает, что реальная сумма выяснится по ходу дела, и разницу вы доплатите из своих денег, потому что кредит уже одобрен на определённую сумму. Поэтому смета должна быть расшифрована по этапам: основание, домокомплект, сборка коробки, кровля, тепловой контур, инженерные системы, отделка.
Проверьте, что в расшифровку попали позиции, которые обычно прячут: крепёж, отсечная гидроизоляция, антисептирование и огнезащита элементов каркаса, ветрозащита и пароизоляция, доборные элементы кровли, устройство продухов и вентиляционного зазора. Спецификация должна называть породу и сорт пиломатериала, влажность, номинальные и фактические размеры сечения после строгания. Требования к хвойным пиломатериалам задаёт ГОСТ 8486-86, ряд размеров нормирует ГОСТ 24454-80. Запись «доска на стены» без сорта и сечения не значит ничего: под неё привозят и сушёный материал первого сорта, и сырой третий сорт с обзолом и синевой.
Проверим ваш участок и подскажем, что запросит банк по этой земле
Проверить участокПочему стройка силами случайных бригад оборачивается переделками, скрытыми доплатами и срывом сроков
Когда в сделке участвует банк, вопрос выбора исполнителя решается ещё до начала работ. Подрядчик без юридического лица, без договора и без сметы не проходит проверку в принципе: перечислять средства некому, реквизитов нет, отчётности нет, уполномоченного подписанта нет. Сделка останавливается на первом же шаге. Но даже без кредита список последствий выглядит одинаково.
- Подмена сечения и сорта пиломатериала прямо на объекте. В расчёте заложена доска одного размера и высокого сорта, привозят материал меньшего сечения с крупными сучками, обзолом и синевой. Несущая способность стойки и балки падает, а после обшивки увидеть подмену невозможно.
- Сырой материал вместо сушёного. Древесина естественной влажности досыхает уже в конструкции: коробление, внутренние напряжения, раскрытие швов, ослабление крепежа, перекос проёмов. Влажность двенадцать четырнадцать процентов даёт камерная сушка, и подтверждается она приборным замером по партии.
- Экономия на крепеже, утеплителе и защитных плёнках. Недобитый гвоздь в узле, утепление тоньше расчётного, пароизоляция без проклейки примыканий. Точка росы смещается в толщу стены, зимой появляются промерзание углов и сырость на внутренней поверхности.
- Нарушение технологии узлов. Нижняя обвязка уложена без отсечной гидроизоляции, укосина собрана из обрезка, вентиляционный зазор перекрыт обшивкой, продухи забыты, в брусовом доме нет обсадных коробок и компенсационных зазоров над проёмами.
- Скрытые работы без актов и фотофиксации. Доказать несоответствие проекту нечем, спор превращается в разговор о том, кто что помнит.
- Работа без договора и сметы. Объём не закреплён, поэтому по ходу стройки появляются доплаты за то, что вы считали включённым, а срок сдвигается без последствий для исполнителя.
- Отсутствие гарантии. Организации не существует, состав бригады сменился, предъявить претензию некому. Переделка теплового контура и кровли оплачивается заказчиком повторно.
При кредитной сделке у каждого пункта появляется денежное эхо. Незавершённый объект не имеет залоговой стоимости, платежи идут, а дом стоит под плёнкой. Переделку банк не финансирует: одобренная сумма закончилась вместе с последним этапом. Поэтому требования кредитной организации к исполнителю работ стоит воспринимать как готовый фильтр, который отсекает ровно тех, с кем не следует связываться и без всякого кредита.
Порядок действий заказчика и как мы работаем
От чего зависит стоимость и срок
Сумма складывается из площади и сложности объёма, выбранной технологии, сечений и сорта пиломатериала, толщины утепления, типа основания под конкретный грунт, состава инженерных систем и глубины отделки. Сроки зависят от готовности проекта, загрузки производства домокомплектов, сезона и подъезда к участку. Расчётные нагрузки на конструкции определяются по СП 20.13330, работа несущих деревянных элементов — по СП 64.13330, и запас несущей способности закладывается на стадии проекта, а не подгоняется по факту.
Когда бюджет ограничен, экономить нужно на площади и на сложности формы, а не на сорте пиломатериала, сушке, крепеже и защите древесины. Тепловой контур и несущие конструкции делаются сразу и по расчёту, внутренняя отделка спокойно выполняется очередями. Для кредитной сделки такой подход тоже удобнее: обеспечение получается завершённым по конструктиву, а не бумажным.
Что мы берём на себя
- работаем по договору с фиксированной сметой, объём и стоимость закреплены до начала работ
- расчёт сметы по проекту готовим в течение суток после получения исходных данных
- строим своими бригадами без посредников, состав закреплён за объектом
- изготавливаем домокомплект на собственном производстве по спецификации проекта
- контролируем влажность пиломатериала на каждом этапе, от камерной сушки до монтажа
- даём гарантию на несущие конструкции и тепловой контур
- проводим поэтапную приёмку работ с заказчиком и ведём фотоотчёт по скрытым работам
- согласуем график работ с фиксированными сроками по каждому этапу
- готовим полный пакет документов для организаций и для оформления через банк
- доставляем домокомплект своим транспортом с разгрузкой на участке
Мы строим в Санкт-Петербурге и Ленинградской области, производство расположено во Всеволожском районе рядом с Колтушами. Камерная сушка и строгание пиломатериала выполняются на месте, поэтому сроки изготовления комплекта не зависят от третьей стороны, а график, который вы передаёте в банк, обеспечен реальной загрузкой линии. Если ваша кредитная организация просит свою форму договора или дополнительные приложения, мы подстраиваем комплект под её условия, сохраняя фиксированную стоимость и сроки этапов.
Соберём договор со сметой, спецификацией и графиком заранее, до подачи заявки
Запросить комплектВопросы и ответы
Можно ли получить деньги на руки и строить самостоятельно?
При кредитовании стройки средства обычно раскрываются частями и перечисляются на счёт исполнителя работ по договору подряда, а не выдаются наличными. Такая схема нужна банку, чтобы деньги были связаны с конкретными работами и подтверждались актами. Отдельные программы допускают самостоятельное строительство, но тогда требования к отчётности становятся жёстче, а подтверждать расходы приходится платёжными документами на материалы и работы. Уточняйте условия в действующей редакции правил выбранной программы: у разных банков подход отличается, и это тот пункт, который стоит выяснить до подачи заявки, а не после одобрения.
Что произойдёт, если стройка не уложится в отведённый срок?
Последствия описываются в кредитном договоре, и этот раздел нужно прочитать до подписания. Обычно предусмотрены обязанность уведомить банк, возможность продления и пересмотр условий, если объект вовремя не завершён и не зарегистрирован. Практическая защита здесь одна: график работ с фиксированными сроками по каждому этапу, привязанный к договору подряда, и подрядчик, который изготавливает домокомплект сам и не зависит от поставщика. Если график составлен формально и не учитывает сезон и подъезд к участку, риск выхода за срок закладывается уже на старте.
Подойдёт ли участок в садоводстве?
Это зависит от программы. Часть банков рассматривает такие участки, часть работает только с землёй под индивидуальное жилищное строительство. Дополнительно смотрят на вид разрешённого использования, уточнённые границы, отсутствие обременений и круглогодичный подъезд. Само здание в любом случае должно быть жилым и пригодным для постоянного проживания по требованиям СП 55.13330, с полноценным тепловым контуром, отоплением и инженерными системами. Садовый домик с холодным полом и тонкой стеной оценку как жилой дом не пройдёт, даже если внешне выглядит капитально.
Какие расходы возникают сверх стоимости работ по смете?
В смету на строительство не входят оценка земли и будущего здания, страхование, государственная регистрация, подготовка технического плана кадастровым инженером, подключение к электрическим сетям и обустройство подъезда. Иногда добавляются расходы на изыскания по грунтам, без которых нельзя корректно выбрать тип основания по СП 22.13330. Эти суммы лучше собрать в отдельный список заранее и держать резерв: они небольшие по сравнению со стоимостью дома, но возникают в моменты, когда весь бюджет уже расписан по этапам.